Örnek Fatura TaslaklarıRehber
Tevkifatlı Fatura Nasıl Kesilir? 625 Kodlu Örnek Taslak
625 kodlu ticari reklam hizmeti için gerçek bir e-Fatura portalında hazırladığımız tevkifatlı fatura taslağını alan alan anlatıyoruz: senaryo, tip, tevkifat sütunu, 3/10 hesabı ve 12.000 TL alt sınırı.
Mevzuata göre son kontrol: 28 Ekim 2026
İçindekiler
- Tevkifatlı fatura taslağı: örnek özet
- Örnek fatura: taslağın ön izlemesi
- Adım adım: tevkifatlı fatura taslağı nasıl hazırlanır?
- Tevkifat tutarı nasıl hesaplanır?
- Alt sınır dersi: neden örneği 20.000 TL yaptık?
- Doğru tevkifat kodunu seçmek
- Satıcı ve alıcı tarafında kayıt
- Taslaktan faturaya geçmeden önce kontrol listesi
Tevkifatlı fatura, KDV'nin bir kısmını satıcı yerine alıcının beyan edip ödediği faturadır. Bu rehberde bir e-Fatura portalında tevkifatlı fatura taslağını gerçekten hazırladık ve ekrandaki her alanı sırasıyla anlatıyoruz. Örnek, 625 kodlu ticari reklam hizmeti üzerinden ilerliyor. Alıcı bilgilerini gizledik; gönderen adını da yazmadık.
Taslak, GİB'e gönderilmeyen ve fatura numarası almayan bir çalışma kopyasıdır. Bu yüzden yeni bir fatura tipini denemenin en güvenli yolu önce taslak hazırlamaktır. Tevkifat kodlarının tamamı ve oranları için KDV tevkifat kodları ve oranları rehberine bakabilirsiniz.
Tevkifatlı fatura taslağı: örnek özet
Hazırladığımız taslağın özeti aşağıda. Tutarlar örnek hesaptır; kendi işleminizde matrah ve kod değişir.
| Alan | Örnek taslaktaki değer |
|---|---|
| Alıcı | Örnek Alıcı A.Ş. (VKN gizlendi) |
| Senaryo | Temel E-Fatura |
| Fatura tipi | Tevkifat |
| Satır | ÖRNEK HİZMET - Ticari Reklam Hizmeti |
| Miktar / birim | 1 Adet |
| Birim fiyat | 20.000 TL (örnek) |
| KDV oranı | %20 |
| Tevkifat kodu | 625 - Ticari reklam hizmetleri (3/10) |
| Hesaplanan KDV | 4.000,00 TL (örnek) |
| Hesaplanan KDV tevkifatı | 1.200,00 TL (örnek) |
| Ödenecek tutar | 22.800,00 TL (örnek) |
Faturanın mantığı şudur: satıcı KDV'nin tamamını faturada gösterir, ama alıcıdan yalnız tevkifat dışında kalan kısmı tahsil eder. Tevkif edilen kısmı alıcı kendi beyannamesiyle öder.
Örnek fatura: taslağın ön izlemesi
Aşağıdaki görsel, taslağın portaldaki Fatura Ön İzleme çıktısıdır. Satıcı ve alıcı bilgileri, ETTN ve karekod verisi değiştirildi; ürün, tutar, kod ve not alanları taslaktakiyle aynıdır. Fatura No alanındaki ABC2099999999999, ön izleme için verilen yer tutucudur; gerçek numara fatura oluşturulunca verilir.
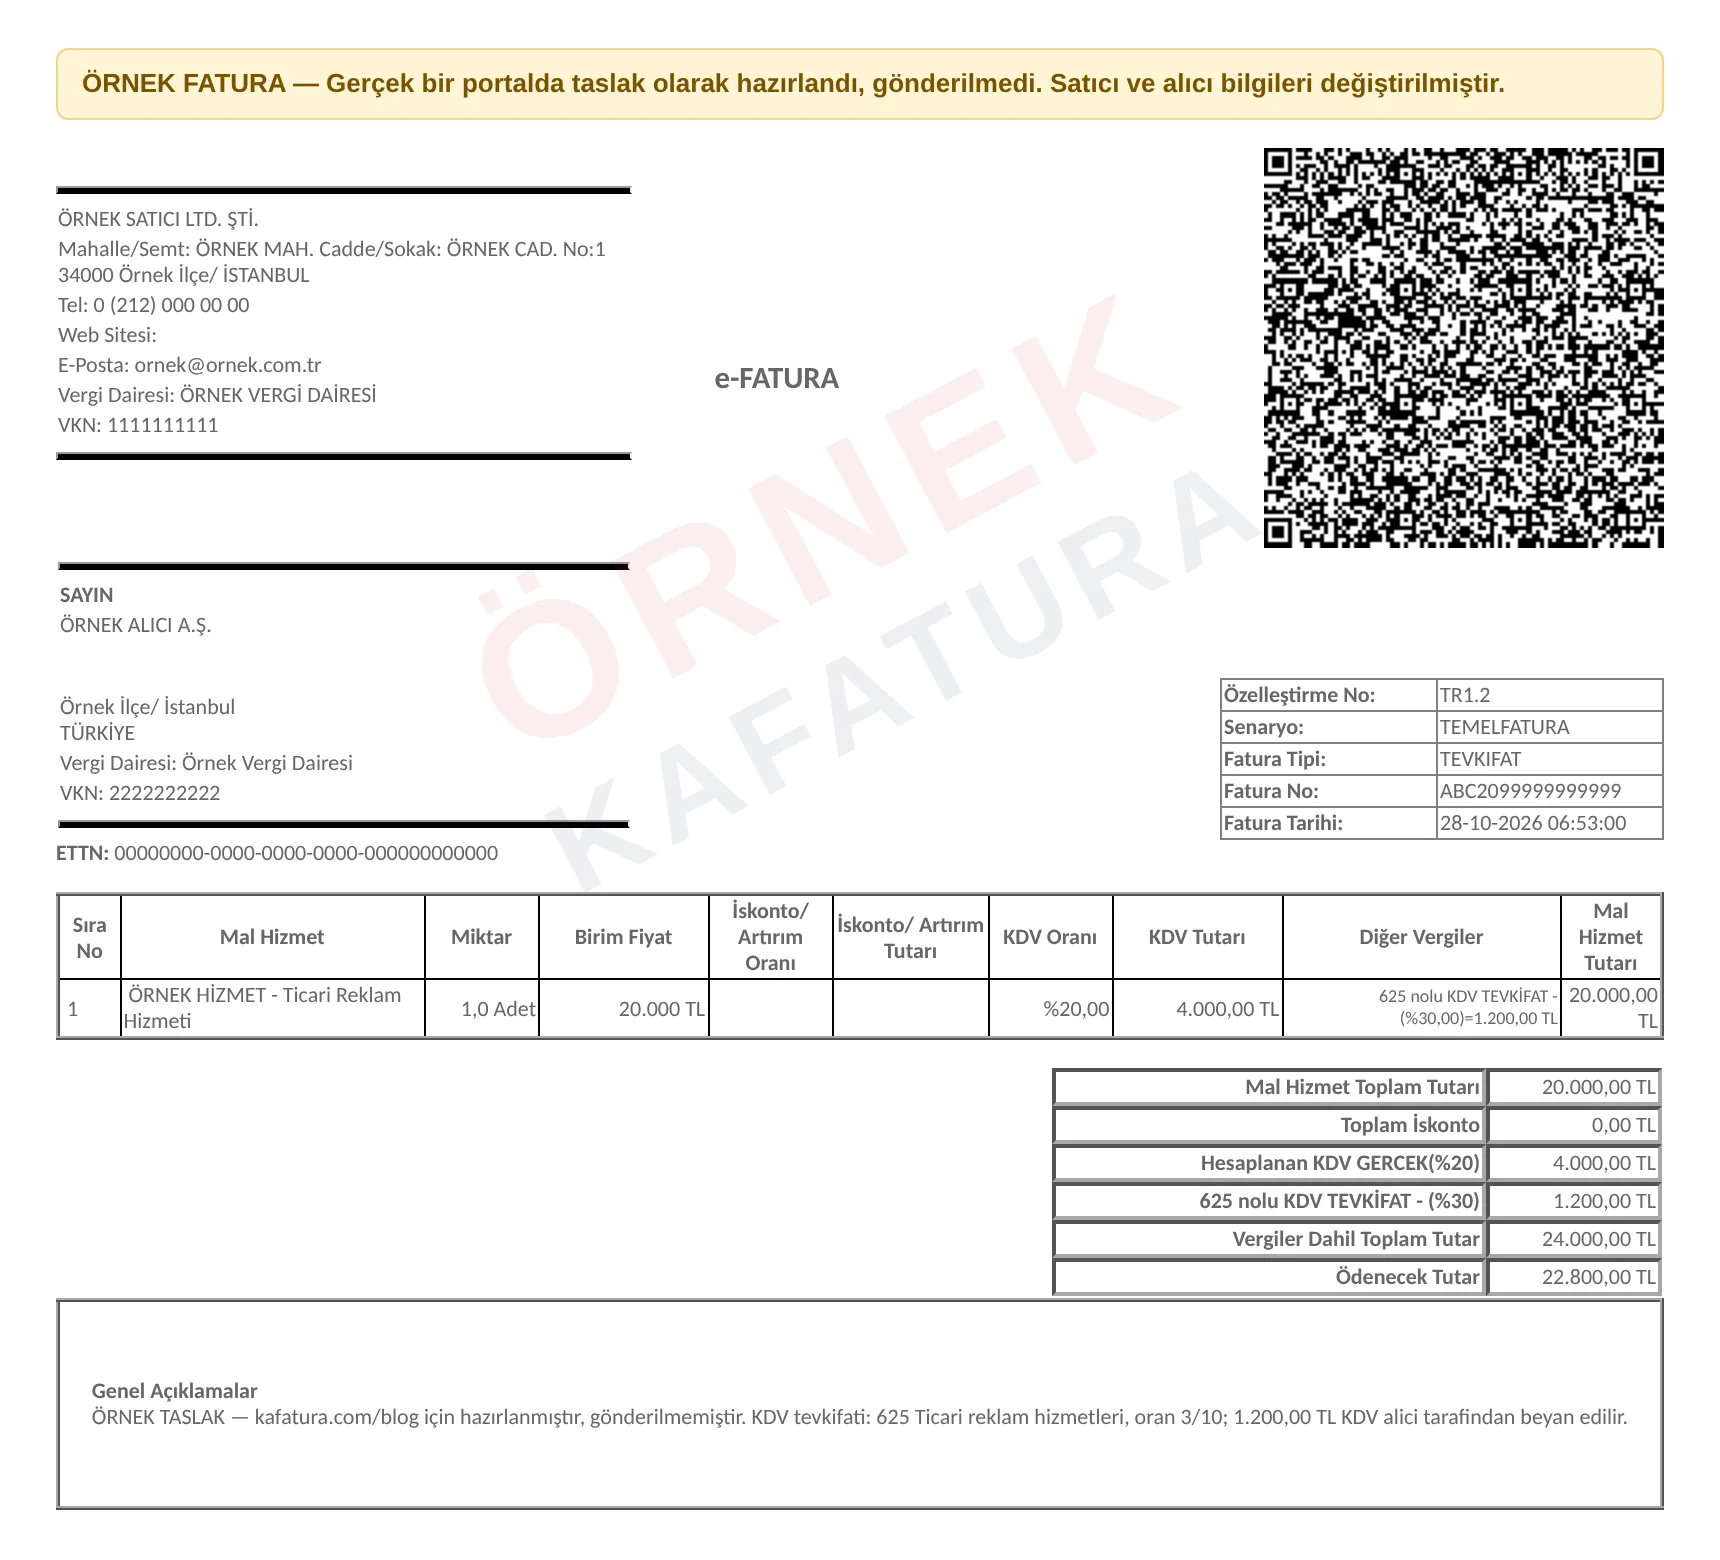
Görselde dikkat edilecek noktalar:
- Satırın Diğer Vergiler sütununda 625 nolu tevkifat yüzde 30 oranıyla ve örnek tutar olarak 1.200,00 TL yazar.
- Toplamlar'da örnek hesapta KDV 4.000,00 TL, ayrı bir 625 nolu tevkifat satırı 1.200,00 TL ve Ödenecek Tutar 22.800,00 TL (örnek toplam) görünür.
- Vergiler dahil toplam (24.000,00 TL) ile ödenecek tutar arasındaki fark, tevkif edilen KDV kadardır.
Adım adım: tevkifatlı fatura taslağı nasıl hazırlanır?
Portalda Fatura Oluştur ekranı yukarıdan aşağıya bölümlere ayrılmıştır. Sağ tarafta ise faturanın özeti ve Fatura Ön İzleme, Taslaklara Kaydet, Fatura oluştur ve Vazgeç düğmeleri durur. Aşağıdaki adımları bu sırayla izledik.
- Temel BilgilerAlıcı, VKN, senaryo ve fatura tipi
- Alıcı BilgileriUnvan, adres, vergi dairesi, etiket
- Fatura BilgileriTarih, para birimi, şablon, ön ek
- Ürün/HizmetSatır, KDV oranı ve tevkifat kodu
- Toplamlar ve NotTevkifat düşülmüş ödenecek tutar
- Taslaklara KaydetGönderilmez, numara almaz
1. Temel Bilgiler
Alıcı Listesi alanından kayıtlı alıcıyı seçtiğimizde TC Kimlik No / Vergi No kendiliğinden doldu. Alıcı kayıtlı bir e-Fatura kullanıcısı olduğu için Senaryo olarak Temel E-Fatura seçtik; ticari senaryo da kullanılabilirdi. Senaryolar arasındaki farkı e-Fatura senaryoları ve fatura tipleri rehberinde anlattık.
Fatura Tipi listesinde Satış, İade, Tevkifat, Tevkifat İade, İstisna, Özel Matrah ve İhraç Kayıtlı seçenekleri var. Burada Tevkifat seçtik. Bu seçimden sonra ürün tablosuna zorunlu bir Tevkifat sütunu eklenir.
2. Alıcı Bilgileri
Kayıtlı alıcı seçildiğinde unvan, ülke, il, ilçe, vergi dairesi ve Etiket (alıcının e-Fatura posta kutusu adresi) otomatik geldi. Telefon, e-posta, posta kodu ve açık adres isteğe bağlıdır. Alıcı kayıtlı değilse bu alanları elle doldurup Kayıtlı Alıcılarıma Ekle ile saklayabilirsiniz. Örnekte alıcıyı "Örnek Alıcı A.Ş." olarak anıyoruz; gerçek unvanı ve VKN'yi yayımlamıyoruz.
3. Fatura Bilgileri ve Ek Bilgiler
Fatura Düzenleme Tarihi bugünün tarih ve saatiyle geldi. Para Birimi Türk Lirası, Fatura Şablonu varsayılan, Fatura Ön Eki de hesabın varsayılan ön ekiydi. Fatura numarası taslakta boş kalır; numara, fatura oluşturulduğu anda bu ön eke göre verilir.
Ek Bilgiler bölümünde İnternet üzerinden satış, Fatura Numarası, İrsaliye Bilgisi, Sipariş Bilgisi, Taşıyıcı ve Banka/Ödeme kutuları var. Hizmet faturası olduğu için hiçbirini işaretlemedik.
4. Ürün/Hizmet satırı ve tevkifat kodu
Tablo dar ekranda bazı sütunları gizler; tüm sütunları görmek için Tabloyu Genişlet düğmesini kullandık. Satırı şöyle doldurduk:
- Ürün Adı: ÖRNEK HİZMET - Ticari Reklam Hizmeti
- Miktar ve Birim: 1, Adet
- Birim Fiyat: örnek tutar olarak 20.000 TL
- KDV Oranı: %20
- Tevkifat: arama kutusuna "625" yazıp 625 - Ticari reklam hizmetleri seçeneğini seçtik
Portal bu seçenekte oranı "%30" diye gösterir. Mevzuatta aynı oran 3/10 olarak ifade edilir; ikisi aynı şeydir. Kod seçildiği anda sağdaki özet ve Toplamlar bölümü yeniden hesaplandı.
5. Toplamlar ve Fatura Notu
Toplamlar bölümünde şu satırlar göründü: Ürün/Hizmet Toplam Tutar 20.000,00 TL, Hesaplanan KDV (%20) 4.000,00 TL, Vergiler Dahil Toplam Tutar 24.000,00 TL, tevkifat satırında (portal oranı yüzde 30 olarak gösterir) −1.200,00 TL ve Ödenecek Tutar 22.800,00 TL (örnek hesap).
Fatura Notu alanına şunu yazdık: "Örnek taslak … 625, oran 3/10; 1.200,00 TL KDV alıcı tarafından beyan edilir." Notta kodu ve oranı açıkça yazmak, faturayı muhasebeye işleyen kişinin işini kolaylaştırır.
Toplamlar bölümündeki tevkifat satırının başlığı portalda "Hesaplanan KDV Tevkifatı" diye geçer ve parantez içinde oranı gösterir. Bu satır eksi değerle yazılır; çünkü bu tutar satıcının alacağından düşülür. Vergiler dahil toplam ile ödenecek tutar arasındaki fark, her zaman tevkif edilen KDV kadardır. Faturayı kontrol ederken bu farkı hesaplanan KDV'nin 3/10'u ile karşılaştırmak en hızlı sağlamadır.
6. Taslaklara Kaydet
Son olarak sağdaki Taslaklara Kaydet düğmesine bastık. Ekranda "e-Faturanız taslak olarak kaydedildi." uyarısı çıktı. Taslak, E-Fatura → Taslak e-Faturalar listesinde senaryo, fatura tipi, son düzenleme tarihi ve alıcı unvanıyla görünür. Düzenle ile aynı forma geri dönülür; Fatura oluştur demediğiniz sürece fatura alıcıya gitmez.
Tevkifat tutarı nasıl hesaplanır?
Tevkifatlı faturada üç sayı önemlidir: matrah, hesaplanan KDV ve tevkif edilen KDV. Örnek taslaktaki hesap şöyle:
Tevkifat=Hesaplanan KDV × 3/10
- Hesaplanan KDV
- matrah × %20 (örnekte 4.000,00 TL)
- 3/10
- 625 kodunun tevkifat oranı
Örnek hesapta matrah 20.000 TL, KDV 4.000 TL, tevkifat 1.200 TL olduğu için alıcının satıcıya ödeyeceği fatura tutarı 22.800 TL olur. Satıcı kendi beyannamesine 2.800 TL KDV yazar; 1.200 TL'yi ise alıcı sorumlu sıfatıyla beyan eder. Portal bu hesabı kendisi yapar, ama doğru kodu ve oranı seçmek sizin sorumluluğunuzdadır.
Alt sınır dersi: neden örneği 20.000 TL yaptık?
Taslağı ilk hazırladığımızda birim fiyatı 10.000 TL girmiştik. KDV dahil toplam 12.000 TL çıktı ve portal tevkifatı sorunsuz hesapladı. Oysa kısmi KDV tevkifatında bir alt sınır var.
İlk taslaktaki örnek tutar sınırı aşmıyor, ona eşit kalıyordu. Yani gerçek bir işlemde bu fatura tevkifatsız, Satış tipinde kesilmeliydi. Portal bunu engellemedi; tevkifatı yine hesapladı. Bu nedenle örneği 20.000 TL'ye çıkardık ve taslağı güncelledik. Ders şu: sınır kontrolü sizde. Sınırın ayrıntısı için fatura kesme sınırı yazısına bakabilirsiniz.
Aynı mantık bölünmüş faturalar için de geçerlidir. Bir işi küçük faturalara bölerek sınırın altında kalmak, tevkifat yükümlülüğünü ortadan kaldırmaz; işlem bedeli bir bütün olarak değerlendirilir.
Doğru tevkifat kodunu seçmek
Tevkifat kodu, yapılan işe ve kimin tevkifat yapacağına göre değişir. Bazı kalemlerde tevkifatı yalnız belirlenmiş alıcılar (kamu kurumları, büyük mükellefler gibi) yapar; bazılarında ise her KDV mükellefi alıcı yapar. 625 ticari reklam hizmetleri ikinci gruptadır: alıcı KDV mükellefiyse tevkifat uygulanır.
Örnek olarak sık karşılaşılan birkaç kod:
| Kod | İşlem | Oran | Tevkifatı kim yapar |
|---|---|---|---|
| 625 | Ticari reklam hizmetleri | 3/10 | KDV mükellefleri ve belirlenmiş alıcılar |
| 624 | Yük taşımacılığı hizmeti | 2/10 | KDV mükellefleri ve belirlenmiş alıcılar |
| 612 | Temizlik hizmeti | 9/10 | KDV mükellefleri ve belirlenmiş alıcılar |
| 615 | Her türlü baskı ve basım hizmetleri | 7/10 | Yalnız belirlenmiş alıcılar |
Kod listesinde "diğer hizmetler" (616) ve "diğerleri" (650) gibi genel kalemler de var. Özel bir kodu olan işi genel koda yazmak, oranın yanlış çıkmasına ve alıcının itirazına yol açabilir. Önce işin özel bir kodu olup olmadığına bakın; emin değilseniz mali müşavirinizle teyit edin.
Satıcı ve alıcı tarafında kayıt
Tevkifatlı faturada iki taraf da KDV'nin bir parçasını beyan eder. Satıcı, faturada hesaplanan KDV'den tevkif edilen kısmı düşerek kalan KDV'yi kendi beyannamesinde hesaplanan KDV olarak gösterir. Örnek hesapta bu tutar 2.800 TL'dir. Alıcı ise tevkif ettiği 1.200 TL'yi sorumlu sıfatıyla beyan edip öder ve aynı tutarı genel kurallar çerçevesinde indirim konusu yapabilir.
Pazaryeri satıcıları bu durumla en çok reklam, kargo ve hizmet alımlarında karşılaşır. Örneğin bir reklam ajansından hizmet aldığınızda size gelen fatura tevkifatlı olabilir; bu kez tevkifatı siz beyan edersiniz. Gelen faturada kod ve oranın doğru olup olmadığını aynı tabloyla kontrol edebilirsiniz.
Taslaktan faturaya geçmeden önce kontrol listesi
Taslağı Fatura oluştur ile gerçek faturaya çevirmeden önce şu noktaları kontrol edin:
- Fatura tipi Tevkifat, senaryo alıcının durumuna uygun mu?
- KDV dahil bedel 12.000 TL sınırını aşıyor mu? Aşmıyorsa fatura Satış tipinde kesilmeli.
- Tevkifat kodu işin niteliğine uyuyor mu, oran mevzuattaki oranla aynı mı?
- Alıcı bu kodda tevkifat yapmakla yükümlü mü (KDV mükellefi mi, belirlenmiş alıcı mı)?
- Fatura notunda kod ve oran yazıyor mu?
- Fatura Ön İzleme ile PDF görünümünde tevkifat satırı ve ödenecek tutar doğru mu?
İşlem iade edilirse tevkifatlı faturanın iadesi ayrı bir tiple düzenlenir. Bu taslağın devamı olan tevkifat iade faturası örnek taslağı yazısında aynı 625 kodlu işlemin iadesini adım adım gösteriyoruz.
Sık sorulan sorular
Tevkifatlı faturada fatura tipi ne seçilir?
Fatura tipi olarak Tevkifat seçilir. Bu seçimden sonra ürün tablosunda zorunlu bir Tevkifat sütunu açılır ve her satıra tevkifat kodu girilir.
625 kodunun tevkifat oranı nedir?
625 ticari reklam hizmetlerinin tevkifat oranı 3/10'dur. Portal bu oranı yüzde 30 olarak gösterir; ikisi aynıdır.
Tevkifat hangi tutarın üzerinde uygulanır?
Kısmi tevkifatta KDV dahil bedel VUK 232 fatura sınırını (2026'da 12.000 TL) aşıyorsa tevkifat uygulanır. Bedel sınırı aşmıyorsa tevkifat yapılmaz.
Taslak olarak kaydedilen fatura alıcıya gider mi?
Hayır. Taslak gönderilmez ve fatura numarası almaz. Alıcıya yalnız Fatura oluştur düğmesiyle oluşturulan fatura iletilir.
Kaynaklar
#tevkifatlı fatura#KDV tevkifatı#625 kodu#örnek fatura#e-Fatura taslak
Kafatura Editör Ekibi
Pazaryeri satıcılarının günlük sorularını, doğrulanmış mevzuat bilgi tabanına dayanarak yanıtlıyoruz. Bir hata ya da güncel olmayan bilgi görürseniz bize yazın.